자본 계속 들어갈 제조·운영은 위탁하고
가치 축적되는 ‘고객 접점’은 소유 전략
Article at a Glance
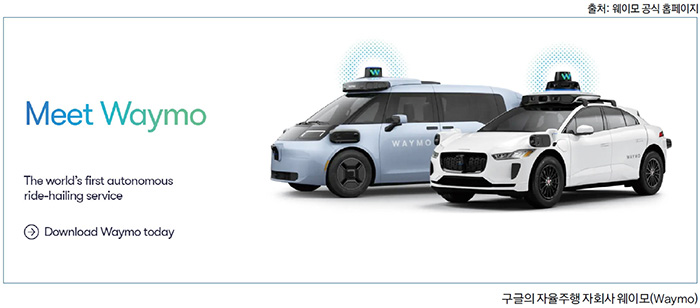
2026년 7월 로보택시 1위 기업 웨이모가 우버와의 독점 계약 종료를 통보했다. 조 단위 적자를 감수하면서도 최대 모빌리티 플랫폼과 결별한 배경에는 웨이모의 ‘선택적 수직통합’ 전략이 있다. 자율주행 시스템과 고객 접점은 직접 소유하되 차량 제조와 운영은 외부에 맡기는 방식이다. 자율주행 시대에는 기술 자체만큼 고객 관계와 데이터가 축적되는 접점을 누가 장악하느냐가 경쟁력을 좌우하기 때문이다. 웨이모의 사업 구조를 들여다보면 로보택시 산업 역시 면허·소유·운행·정비가 분리된 기존 택시 산업과 유사한 분업 구조로 진화하고 있음을 알 수 있다. 이는 한국 기업에도 자율주행 기술의 자체 개발에만 매달리기보다 기존의 제조·운영 역량을 활용해 가치사슬의 유리한 지점을 선점하는 전략이 유효할 수 있음을 시사한다. 요금이 낮은 한국 시장에서는 ‘더 싼 택시’보다 심야·교통 소외 지역 등 기존 택시가 충족하지 못한 수요를 공략하는 것도 현실적인 대안이다. 정책 역시 기존 택시 면허 체계를 허물기보다 그 안에 무인 운송 서비스를 편입하는 방향으로 설계할 필요가 있다.
적자 기업은 왜 최대 유통망을 버렸나 2026년 2월 2일 웨이모가 새 투자 유치 소식을 발표했다. 조달액은 160억 달러, 약 22조 원이다. 드래고니어, DST글로벌, 세쿼이아 등 실리콘밸리의 이름난 투자사들이 주도했고 이 거래에서 웨이모의 몸값은 1260억 달러, 약 174조 원으로 매겨졌다.
1
운전기사 없는 택시 회사에 현대자동차와 기아의 합산 시가총액을 웃도는 기업가치가 매겨진 셈이다.
그로부터 이틀 뒤인 2월 4일 웨이모의 모회사 알파벳은 미국 증권거래위원회(SEC)에 연차 보고서를 제출했다. 웨이모가 속한 ‘아더 베츠(Other Bets)’ 부문의 2025년 성적표가 담겨 있었다. 매출 15억3700만 달러, 영업손실 75억1500만 달러로 번 돈의 다섯 배를 쓴 한 해였다.
2
알파벳은 웨이모의 손익을 따로 공개하지 않기 때문에 이 부문 손실에서 웨이모의 몫이 정확히 얼마인지는 아무도 모른다. 애널리스트들의 추정에 따르면 대략 45억~56억 달러, 6조~8조 원 사이다.
올해 2월 첫 주에 시장이 웨이모 사업에 174조 원의 가치를 매겼지만 현실에서는 이 사업이 한 해 6조 원 이상의 손실을 보고 있다고 평가한 셈이다. 물론 초기 성장 기업에서 볼 수 있는 익숙한 풍경이다. 하지만 다섯 달 뒤 선뜻 이해하기 어려운 전략이 발표된다. 7월 24일 웨이모가 우버에 결별을 통보한 것이다. 미국 오스틴과 애틀랜타에서 우버 앱을 통해서만 제공하던 웨이모 서비스의 독점 계약을 2028년 1월 만료 시점에 연장하지 않고 이후 자체 앱을 통해 독립하겠다는 결정이었다.
3
징조는 이미 있었다. 한 달 전, 두 회사의 첫 협력 무대였던 미국 피닉스의 제휴가 종료됐다.
4
이번 통보를 통해 3년에 걸친 두 회사의 밀월이 완전히 끝난 것이다.






 닫기